Domain kombithermen.de kaufen?
Wir ziehen mit dem Projekt
kombithermen.de um.
Sind Sie am Kauf der Domain
kombithermen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kombithermen.de kaufen?
Wurde Jesus wirklich ausgewiesen?
Es gibt keine historischen Aufzeichnungen oder Beweise dafür, dass Jesus ausgewiesen wurde. Die biblischen Berichte deuten jedoch darauf hin, dass er von den römischen Behörden verhaftet, verurteilt und gekreuzigt wurde. Es ist wichtig zu beachten, dass die historische Genauigkeit der biblischen Berichte umstritten ist und verschiedene Interpretationen existieren. **
Werden die Nicht-Deutschen ausgewiesen?
Nein, nicht alle Nicht-Deutschen werden ausgewiesen. Die Ausweisung von Ausländern kann in bestimmten Fällen vorkommen, zum Beispiel bei schweren Straftaten oder Verstößen gegen das Aufenthaltsrecht. In der Regel werden jedoch Maßnahmen ergriffen, um die Integration von Nicht-Deutschen in die Gesellschaft zu fördern. **
Ähnliche Suchbegriffe für Ausgewiesen
Top-Angebote
Produkte zum Begriff Ausgewiesen:
-
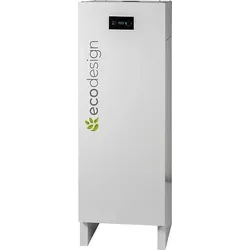
Warmwasserwärmepumpe ED 180P Brauchwasser Wärmepumpe Warmwasser HeizungEcodesign Warmwasserwärmepumpe Typ ED 180 P Die neue Generation umweltschonenende Brauchwasser-Wärmepumpe, wird mit dem hocheffizienten Kältemittel R290 (Propan) betrieben. Die Technologie Komponenten, die sich bereits mehrfach in Kühlaggregaten der Oberklasse bewährt haben, ist das Resultat eine hohe thermische Leistung bei geringer Leistungsaufnahme (344 Watt). Merkmale: • Kompakte Brauchwasser-Wärmepumpe für die kostengünstige Warmwassererzeugung • Betrieben mit dem hocheffizienten und umweltschonenedem Kältemittel R290 (Propan) • Hocheffiziente Isolierung für einen minimalen Stillstandsverlust von lediglich 6 Watt • Hochwertiger Edelstahlspeicher ohne Notwendigkeit einer Schutzanode • Mit Zusatzheizelement 2,0 kW • Sichere Hygiene durch Legionellen Funktion • Außen- und Umluftbetrieb möglich • Automatische Heißgasabtauung • Regelung voreingestellt • Steckerfertig mit Schukostecker, 1,8 m Kabel Smart Regelung: • Intelligentes Smart Grid Interface ermöglicht Konnektivität von Photovoltaik-Anlagen und Mehrtarifzählern zur optimalen Nutzung des kostenlosen Eigenstroms bei höchstem Warmwasserkomfort • Boost-Funktion: für kurzfristig erhöhten Warmwasserbedarf • Timer-Funktion: Sie bestimmen wann die Brauchwasser-Wärmepumpe läuft • Holiday-Funktion: reduziert Verbräuche bei Abwesenheit • Antilegionellenaufheizung Das Kältemittel Propan mit dem Gloal Warming-Potential von nur 3 (GWP 3 = umweltneutral) ist sehr umweltfreundlich im Vergleich zur herkömmlichen Kältemittel R134a (GWP 1430). Mit der hochwertigen Isolierung und der serienmäßigen Edelstahlspeicher, sorgen für einen min. Stillstandsverlust von nur 6 Watt. Das Nennvolumen beträgt bei dem Typ ED 180P nur 166 Liter, ideal für die Erwärmung von Brauchwasser / Warmwasser für eine dezentrale Versorgung in Appartments, Wohnungen und Einfamilienhäusern. Die Variante ED 100P kann auch hängend installiert werden. Technische Daten: Typenbezeichnung ED 180P Leistungskoeffizienten nach EN16147:2017 COP (L20//W10-55) Innenluft 3,2 Zapfprofil L Energieeffizienzklasse A+ (Spektrum A++ bis G) Energieeffizienz (mittlere Klimazone) 129% Standy-Leistung 6 Watt Warmwasservolumen V40 217 Liter Schallleistungspegel 48 dB(A) (Nach EN12102 und EN ISO 9614-2 mit Luftkanal Wärmepumpe Heizleistung Kompressor 1,0 kW max. Heizleistung 3,0 kW Luftdurchsatz 100-250 m3/h Kältemittel R290 (150g) GWP 3 Betriebsparameter Temperatur Einstellbereich WP 5°C bis 62°C max. Speichertemperatur 65°C Zuluft Temperatur -10°C bis +35°C Abmessungen Höhe 1576 mm Breite 540 mm Tiefe 575 mm Gewicht 70 kg Elektrische Daten Spannung/Frequenz 230 V / 50 Hz Sicherung 13 A Schutzart IP21 Leistungsaufnahme Kompressor 0,344 kW Leistung Zusatzheizung 2,0 kW Speicher Material Edelstahl 444 Volumen 166 Liter Prüf-/Nenndruck 1,0 Mpa = 10 bar Anschlussabmessungen Kaltwasser DN20 3/4 Zoll Warmwasser DN20 3/4 Zoll Kondensatauslass DN15 1/2 Zoll Luftkanäle (Zu- / Abluft) 160 mm ! INSTALLATIONSHINWEIS ! Bei den Geräten mit einem Anschlusswert von 400 V ist ein Starkstromanschluss (Drei-Phasen-Wechselanschluss) notwendig, die Installation darf nur durch einen eingetragenen Fachhandwerksbetrieb vorgenommen werden und vor einer Erstinstallation ist die Zustimmung des jeweiligen Netzbetreibers einzuholen. Für Geräte mit einer Nennleistung von mehr als 12 kW benötigen Sie die Zustimmung Ihres Netzbetreibers. Bitte wenden Sie sich für die Installation an den Netzbetreiber oder an ein in das Installateur Verzeichnis des Netzbetreibers eingetragenen Installationsunternehmen. Dieses Installationsunternehmen ist Ihnen auch behilflich bei der Einholung der erforderlichen Zustimmung des jeweiligen Netzbetreibers. Warnung: Zur Vermeidung von Körper- und Gesundheitsschäden sind die Montage, Erstinbetriebnahme, Inspektion, Wartung und Instandsetzung von autorisierten Fachkräften (Heizungsfachbetrieb / Vertragsinstallationsunternehmen / Schornsteinmeister / Elektrofachbetrieb) vorzunehmen! Bei der Fachplanung von Heizungsanlagen und allg. Feuerungsanlagen (Kaminöfen, Pelletöfen etc.) sind im Vorfeld Absprachen mit dem bzw. Genehmigungen durch den zuständigen bevollmächtigten Bezirksschornsteinfeger erforderlich. Bitte beachten Sie: Die Installation von Gasgeräten darf nur durch einen zugelassenen Fachbetrieb erfolgen!2899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet MwSt nicht ausgewiesen?
"MwSt nicht ausgewiesen" bedeutet, dass in dem genannten Preis keine Mehrwertsteuer enthalten ist. Das kann verschiedene Gründe haben, zum Beispiel wenn der Verkäufer Kleinunternehmer ist und daher von der Umsatzsteuer befreit ist. In solchen Fällen wird die MwSt nicht separat auf der Rechnung ausgewiesen. Es ist wichtig zu beachten, dass der Endpreis für den Kunden dennoch inklusive der Mehrwertsteuer sein kann, auch wenn sie nicht explizit aufgeführt ist. Es empfiehlt sich daher, bei Unsicherheiten immer beim Verkäufer nachzufragen, ob die MwSt im Preis enthalten ist oder nicht. **
-
Was bedeutet MWSt wird ausgewiesen?
Was bedeutet MWSt wird ausgewiesen? MWSt steht für Mehrwertsteuer und wird auf Rechnungen und Quittungen ausgewiesen, um anzuzeigen, dass der Betrag bereits die Steuer enthält. Dies bedeutet, dass der Endverbraucher den genannten Preis zahlen muss, inklusive der Mehrwertsteuer. Die Ausweisung der MWSt ist gesetzlich vorgeschrieben, um Transparenz und Nachvollziehbarkeit bei finanziellen Transaktionen zu gewährleisten. Unternehmen müssen die MWSt korrekt berechnen und ausweisen, um steuerliche Vorschriften einzuhalten und mögliche Strafen zu vermeiden. **
-
Wie werden latente Steuern ausgewiesen?
Latente Steuern werden in der Bilanz ausgewiesen, um die Unterschiede zwischen den steuerlichen und den handelsrechtlichen Gewinnen oder Verlusten zu berücksichtigen. Sie entstehen, wenn es Unterschiede zwischen den steuerlichen Bewertungsregeln und den handelsrechtlichen Vorschriften gibt. Diese Unterschiede können zu zukünftigen steuerlichen Auswirkungen führen, die in der Bilanz als latente Steuern ausgewiesen werden. Die Höhe der latenten Steuern wird anhand der Steuersätze berechnet, die zum Zeitpunkt der Realisierung der steuerlichen Differenzen gelten. Unternehmen müssen die latenten Steuern regelmäßig überprüfen und anpassen, um sicherzustellen, dass sie korrekt ausgewiesen sind. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **


Wann muss keine Mehrwertsteuer ausgewiesen werden?
Die Mehrwertsteuer muss in der Regel auf Rechnungen ausgewiesen werden, wenn ein Unternehmen steuerpflichtige Waren oder Dienstleistungen verkauft. Es gibt jedoch Ausnahmen, bei denen keine Mehrwertsteuer ausgewiesen werden muss. Zum Beispiel bei Kleinunternehmern, die von der Umsatzsteuer befreit sind und deren Umsatz unterhalb der gesetzlichen Grenze liegt. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder oder bei Ausfuhrlieferungen in Drittländer wird keine Mehrwertsteuer ausgewiesen. Zudem gibt es spezielle Regelungen für bestimmte Branchen oder Leistungen, bei denen die Mehrwertsteuer nicht separat aufgeführt werden muss. In diesen Fällen ist es wichtig, die gesetzlichen Vorgaben genau zu prüfen und einzuhalten. **
Wann muss die Mehrwertsteuer ausgewiesen werden?
Die Mehrwertsteuer muss auf Rechnungen ausgewiesen werden, die an Endverbraucher oder andere Unternehmen ausgestellt werden. Sie dient als transparente Angabe des Steuerbetrags, der auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Die Ausweisung der Mehrwertsteuer ist gesetzlich vorgeschrieben, um sicherzustellen, dass die Steuer korrekt berechnet und abgeführt wird. Unternehmen müssen die Mehrwertsteuer separat auf ihren Rechnungen ausweisen, um die Transparenz und Nachvollziehbarkeit der Steuerzahlungen zu gewährleisten. Dadurch wird auch sichergestellt, dass Kunden und Geschäftspartner über die Steuerbelastung informiert sind. **
Top-Angebote
Produkte zum Begriff Ausgewiesen:
-
Warmwasserwärmepumpe ED 180P Brauchwasser Wärmepumpe Warmwasser HeizungEcodesign Warmwasserwärmepumpe Typ ED 180 P Die neue Generation umweltschonenende Brauchwasser-Wärmepumpe, wird mit dem hocheffizienten Kältemittel R290 (Propan) betrieben. Die Technologie Komponenten, die sich bereits mehrfach in Kühlaggregaten der Oberklasse bewährt haben, ist das Resultat eine hohe thermische Leistung bei geringer Leistungsaufnahme (344 Watt). Merkmale: • Kompakte Brauchwasser-Wärmepumpe für die kostengünstige Warmwassererzeugung • Betrieben mit dem hocheffizienten und umweltschonenedem Kältemittel R290 (Propan) • Hocheffiziente Isolierung für einen minimalen Stillstandsverlust von lediglich 6 Watt • Hochwertiger Edelstahlspeicher ohne Notwendigkeit einer Schutzanode • Mit Zusatzheizelement 2,0 kW • Sichere Hygiene durch Legionellen Funktion • Außen- und Umluftbetrieb möglich • Automatische Heißgasabtauung • Regelung voreingestellt • Steckerfertig mit Schukostecker, 1,8 m Kabel Smart Regelung: • Intelligentes Smart Grid Interface ermöglicht Konnektivität von Photovoltaik-Anlagen und Mehrtarifzählern zur optimalen Nutzung des kostenlosen Eigenstroms bei höchstem Warmwasserkomfort • Boost-Funktion: für kurzfristig erhöhten Warmwasserbedarf • Timer-Funktion: Sie bestimmen wann die Brauchwasser-Wärmepumpe läuft • Holiday-Funktion: reduziert Verbräuche bei Abwesenheit • Antilegionellenaufheizung Das Kältemittel Propan mit dem Gloal Warming-Potential von nur 3 (GWP 3 = umweltneutral) ist sehr umweltfreundlich im Vergleich zur herkömmlichen Kältemittel R134a (GWP 1430). Mit der hochwertigen Isolierung und der serienmäßigen Edelstahlspeicher, sorgen für einen min. Stillstandsverlust von nur 6 Watt. Das Nennvolumen beträgt bei dem Typ ED 180P nur 166 Liter, ideal für die Erwärmung von Brauchwasser / Warmwasser für eine dezentrale Versorgung in Appartments, Wohnungen und Einfamilienhäusern. Die Variante ED 100P kann auch hängend installiert werden. Technische Daten: Typenbezeichnung ED 180P Leistungskoeffizienten nach EN16147:2017 COP (L20//W10-55) Innenluft 3,2 Zapfprofil L Energieeffizienzklasse A+ (Spektrum A++ bis G) Energieeffizienz (mittlere Klimazone) 129% Standy-Leistung 6 Watt Warmwasservolumen V40 217 Liter Schallleistungspegel 48 dB(A) (Nach EN12102 und EN ISO 9614-2 mit Luftkanal Wärmepumpe Heizleistung Kompressor 1,0 kW max. Heizleistung 3,0 kW Luftdurchsatz 100-250 m3/h Kältemittel R290 (150g) GWP 3 Betriebsparameter Temperatur Einstellbereich WP 5°C bis 62°C max. Speichertemperatur 65°C Zuluft Temperatur -10°C bis +35°C Abmessungen Höhe 1576 mm Breite 540 mm Tiefe 575 mm Gewicht 70 kg Elektrische Daten Spannung/Frequenz 230 V / 50 Hz Sicherung 13 A Schutzart IP21 Leistungsaufnahme Kompressor 0,344 kW Leistung Zusatzheizung 2,0 kW Speicher Material Edelstahl 444 Volumen 166 Liter Prüf-/Nenndruck 1,0 Mpa = 10 bar Anschlussabmessungen Kaltwasser DN20 3/4 Zoll Warmwasser DN20 3/4 Zoll Kondensatauslass DN15 1/2 Zoll Luftkanäle (Zu- / Abluft) 160 mm ! INSTALLATIONSHINWEIS ! Bei den Geräten mit einem Anschlusswert von 400 V ist ein Starkstromanschluss (Drei-Phasen-Wechselanschluss) notwendig, die Installation darf nur durch einen eingetragenen Fachhandwerksbetrieb vorgenommen werden und vor einer Erstinstallation ist die Zustimmung des jeweiligen Netzbetreibers einzuholen. Für Geräte mit einer Nennleistung von mehr als 12 kW benötigen Sie die Zustimmung Ihres Netzbetreibers. Bitte wenden Sie sich für die Installation an den Netzbetreiber oder an ein in das Installateur Verzeichnis des Netzbetreibers eingetragenen Installationsunternehmen. Dieses Installationsunternehmen ist Ihnen auch behilflich bei der Einholung der erforderlichen Zustimmung des jeweiligen Netzbetreibers. Warnung: Zur Vermeidung von Körper- und Gesundheitsschäden sind die Montage, Erstinbetriebnahme, Inspektion, Wartung und Instandsetzung von autorisierten Fachkräften (Heizungsfachbetrieb / Vertragsinstallationsunternehmen / Schornsteinmeister / Elektrofachbetrieb) vorzunehmen! Bei der Fachplanung von Heizungsanlagen und allg. Feuerungsanlagen (Kaminöfen, Pelletöfen etc.) sind im Vorfeld Absprachen mit dem bzw. Genehmigungen durch den zuständigen bevollmächtigten Bezirksschornsteinfeger erforderlich. Bitte beachten Sie: Die Installation von Gasgeräten darf nur durch einen zugelassenen Fachbetrieb erfolgen!2899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wurde Jesus wirklich ausgewiesen?
Es gibt keine historischen Aufzeichnungen oder Beweise dafür, dass Jesus ausgewiesen wurde. Die biblischen Berichte deuten jedoch darauf hin, dass er von den römischen Behörden verhaftet, verurteilt und gekreuzigt wurde. Es ist wichtig zu beachten, dass die historische Genauigkeit der biblischen Berichte umstritten ist und verschiedene Interpretationen existieren. **
-
Werden die Nicht-Deutschen ausgewiesen?
Nein, nicht alle Nicht-Deutschen werden ausgewiesen. Die Ausweisung von Ausländern kann in bestimmten Fällen vorkommen, zum Beispiel bei schweren Straftaten oder Verstößen gegen das Aufenthaltsrecht. In der Regel werden jedoch Maßnahmen ergriffen, um die Integration von Nicht-Deutschen in die Gesellschaft zu fördern. **
-
Was bedeutet MwSt nicht ausgewiesen?
"MwSt nicht ausgewiesen" bedeutet, dass in dem genannten Preis keine Mehrwertsteuer enthalten ist. Das kann verschiedene Gründe haben, zum Beispiel wenn der Verkäufer Kleinunternehmer ist und daher von der Umsatzsteuer befreit ist. In solchen Fällen wird die MwSt nicht separat auf der Rechnung ausgewiesen. Es ist wichtig zu beachten, dass der Endpreis für den Kunden dennoch inklusive der Mehrwertsteuer sein kann, auch wenn sie nicht explizit aufgeführt ist. Es empfiehlt sich daher, bei Unsicherheiten immer beim Verkäufer nachzufragen, ob die MwSt im Preis enthalten ist oder nicht. **
-
Was bedeutet MWSt wird ausgewiesen?
Was bedeutet MWSt wird ausgewiesen? MWSt steht für Mehrwertsteuer und wird auf Rechnungen und Quittungen ausgewiesen, um anzuzeigen, dass der Betrag bereits die Steuer enthält. Dies bedeutet, dass der Endverbraucher den genannten Preis zahlen muss, inklusive der Mehrwertsteuer. Die Ausweisung der MWSt ist gesetzlich vorgeschrieben, um Transparenz und Nachvollziehbarkeit bei finanziellen Transaktionen zu gewährleisten. Unternehmen müssen die MWSt korrekt berechnen und ausweisen, um steuerliche Vorschriften einzuhalten und mögliche Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Ausgewiesen
-
Wie werden latente Steuern ausgewiesen?
Latente Steuern werden in der Bilanz ausgewiesen, um die Unterschiede zwischen den steuerlichen und den handelsrechtlichen Gewinnen oder Verlusten zu berücksichtigen. Sie entstehen, wenn es Unterschiede zwischen den steuerlichen Bewertungsregeln und den handelsrechtlichen Vorschriften gibt. Diese Unterschiede können zu zukünftigen steuerlichen Auswirkungen führen, die in der Bilanz als latente Steuern ausgewiesen werden. Die Höhe der latenten Steuern wird anhand der Steuersätze berechnet, die zum Zeitpunkt der Realisierung der steuerlichen Differenzen gelten. Unternehmen müssen die latenten Steuern regelmäßig überprüfen und anpassen, um sicherzustellen, dass sie korrekt ausgewiesen sind. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Wann muss keine Mehrwertsteuer ausgewiesen werden?
Die Mehrwertsteuer muss in der Regel auf Rechnungen ausgewiesen werden, wenn ein Unternehmen steuerpflichtige Waren oder Dienstleistungen verkauft. Es gibt jedoch Ausnahmen, bei denen keine Mehrwertsteuer ausgewiesen werden muss. Zum Beispiel bei Kleinunternehmern, die von der Umsatzsteuer befreit sind und deren Umsatz unterhalb der gesetzlichen Grenze liegt. Auch bei innergemeinschaftlichen Lieferungen in andere EU-Länder oder bei Ausfuhrlieferungen in Drittländer wird keine Mehrwertsteuer ausgewiesen. Zudem gibt es spezielle Regelungen für bestimmte Branchen oder Leistungen, bei denen die Mehrwertsteuer nicht separat aufgeführt werden muss. In diesen Fällen ist es wichtig, die gesetzlichen Vorgaben genau zu prüfen und einzuhalten. **
-
Wann muss die Mehrwertsteuer ausgewiesen werden?
Die Mehrwertsteuer muss auf Rechnungen ausgewiesen werden, die an Endverbraucher oder andere Unternehmen ausgestellt werden. Sie dient als transparente Angabe des Steuerbetrags, der auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Die Ausweisung der Mehrwertsteuer ist gesetzlich vorgeschrieben, um sicherzustellen, dass die Steuer korrekt berechnet und abgeführt wird. Unternehmen müssen die Mehrwertsteuer separat auf ihren Rechnungen ausweisen, um die Transparenz und Nachvollziehbarkeit der Steuerzahlungen zu gewährleisten. Dadurch wird auch sichergestellt, dass Kunden und Geschäftspartner über die Steuerbelastung informiert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.